 Tác giả:
Phân tích thị trường
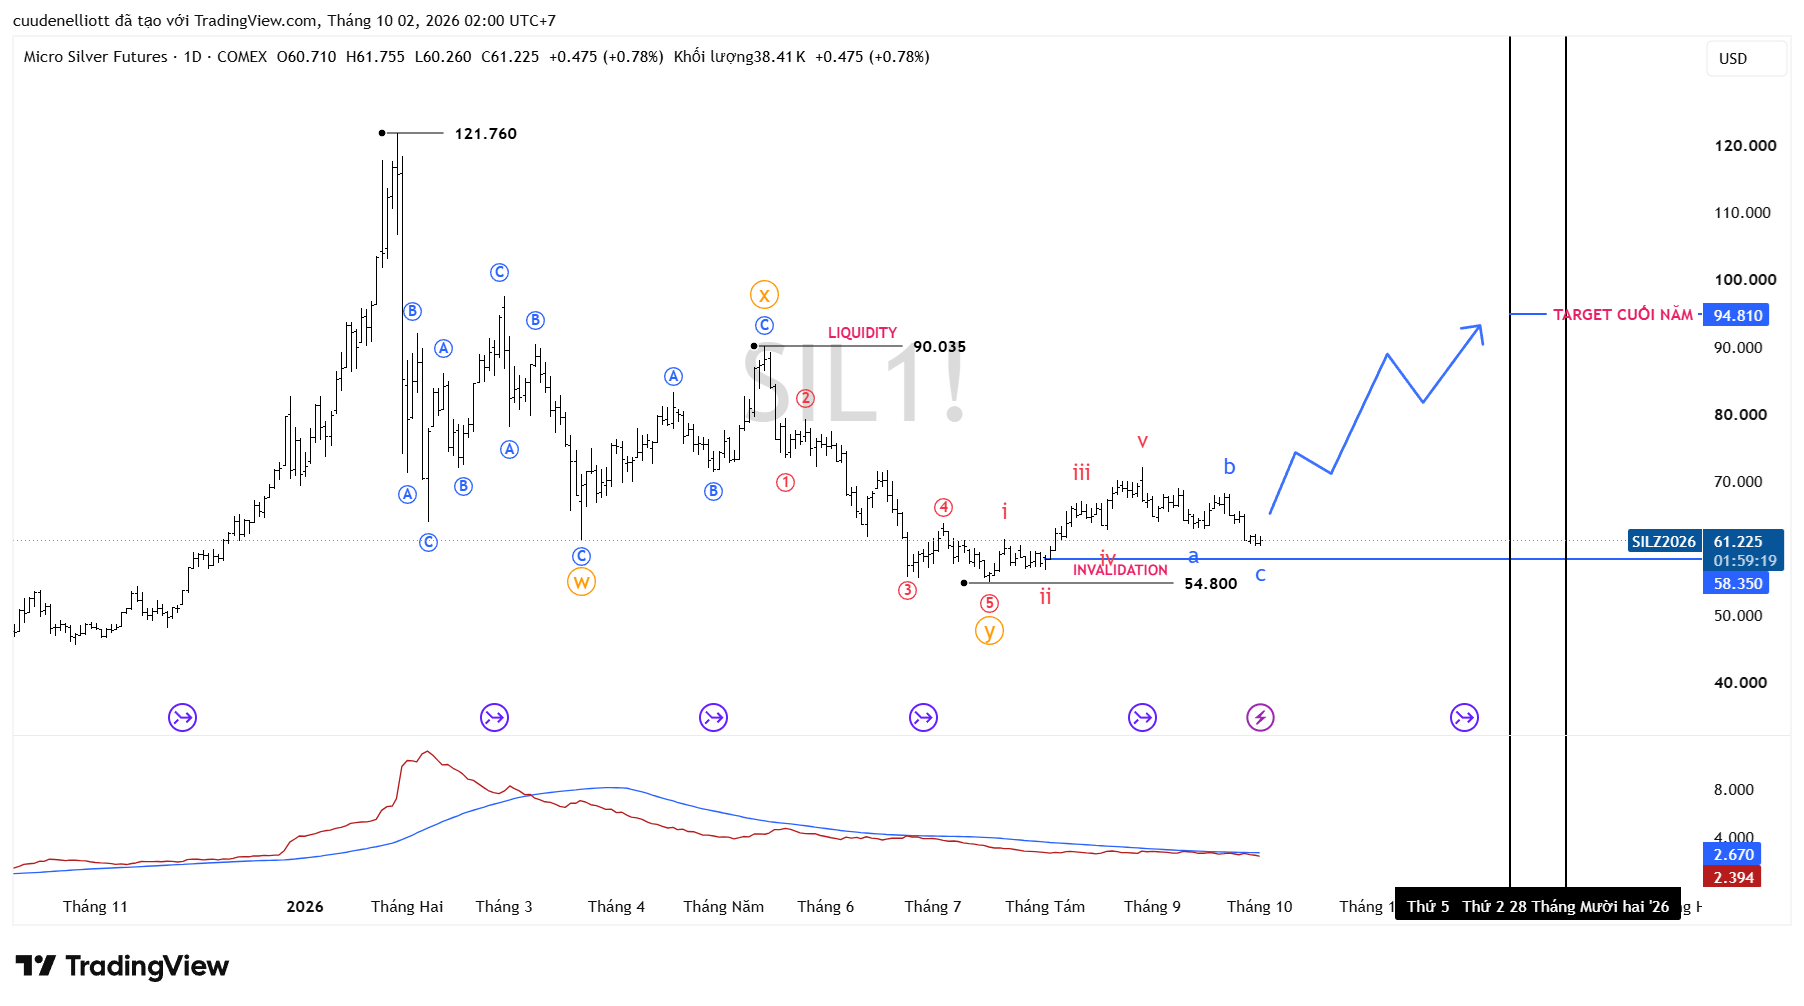
Bạc có thể trở lại vùng 90–94 USD cuối năm 2026? Góc nhìn từ cấu trúc Elliott
10 phút đọcĐọc phân tích
Phân tích triển vọng thị trường lúa mì Chicago (ZWA) giai đoạn cuối năm 2026 – quý I/2027. Đánh giá cán cân cung cầu toàn cầu, xuất khẩu Nga, dòng tiền đầu cơ và cấu trúc Elliott Wave để nhận diện những vùng giá quan trọng và khả năng hình thành đáy trung hạn.
Phân tích thị trường hàng hóa phái sinh | Lúa mì Chicago (ZWA) | Cập nhật ngày 10/11/2026
1. Tổng quan: Nghịch lý giữa sản lượng và diễn biến giá
Thị trường lúa mì thế giới đang bước vào giai đoạn đáng chú ý khi cán cân cung cầu xuất hiện những tín hiệu trái chiều. Sản lượng lúa mì Mỹ niên vụ 2026/27 được dự báo ở mức thấp nhất kể từ năm 1970, trong khi sản lượng tại một số quốc gia xuất khẩu lớn cũng suy giảm. Tuy nhiên, giá lúa mì Chicago không duy trì được đà tăng mà đã giảm khoảng 23% so với đỉnh tháng 8/2026.
Diễn biến này cho thấy một đặc điểm quan trọng của thị trường hàng hóa: sự suy giảm sản lượng tại một khu vực không nhất thiết dẫn đến tình trạng thiếu hụt nguồn cung trên phạm vi toàn cầu.
Khả năng xuất khẩu, lượng tồn kho đầu kỳ, tiến độ vận chuyển, sức mua của các quốc gia nhập khẩu và sự phân bổ nguồn cung giữa các khu vực mới là những yếu tố quyết định cán cân thực tế.
Theo báo cáo USDA tháng 10/2026, tồn kho lúa mì toàn cầu cuối niên vụ 2026/27 được dự báo khoảng 276 triệu tấn, giảm khoảng 2% so với niên vụ trước. Đây là mức suy giảm nhưng chưa tạo ra trạng thái thiếu hụt nghiêm trọng.
Trong khi đó, tồn kho tại nhóm 8 quốc gia xuất khẩu lớn giảm khoảng 7%, xuống 68,1 triệu tấn theo IGC. Đây mới là khu vực cần theo dõi sát hơn, bởi khả năng cung ứng của các quốc gia xuất khẩu có ảnh hưởng trực tiếp đến giá giao dịch quốc tế.
Câu hỏi đặt ra không đơn thuần là lúa mì đang thiếu hay thừa, mà là nguồn cung thực tế có thể được đưa ra thị trường với mức giá và tốc độ như thế nào.
2. Bức tranh cung cầu toàn cầu: Biển Đen vẫn là biến số quan trọng
Nga: Nguồn cung xuất khẩu tiếp tục tạo áp lực
Nga vẫn là một trong những nhân tố có ảnh hưởng lớn nhất đến thị trường lúa mì quốc tế.
Mặc dù hoạt động xuất khẩu qua khu vực Azov – Biển Đen gặp khó khăn, Nga đã từng bước điều chỉnh hoạt động logistics và chuyển hướng một phần lớn lượng hàng qua các cảng Baltic.
Theo các nguồn thống kê được tổng hợp trong báo cáo, xuất khẩu lúa mì Nga niên vụ 2026/27 đang được dự báo trong khoảng 36,7–40 triệu tấn, tùy từng tổ chức.
Một yếu tố đáng chú ý là chính sách thuế xuất khẩu bằng 0% được duy trì đến ngày 31/12/2026. Điều này giúp lúa mì Nga duy trì khả năng cạnh tranh về giá trên thị trường quốc tế.
Trong ngắn hạn, nguồn cung từ Nga vẫn có thể gây sức ép lên giá Chicago. Tuy nhiên, bước sang năm 2027, chính sách thuế và hạn ngạch xuất khẩu sẽ trở thành biến số quan trọng.
Nếu Nga áp dụng lại thuế hoặc hạn chế xuất khẩu, nguồn cung cạnh tranh trên thị trường quốc tế có thể bị thu hẹp, tạo điều kiện hỗ trợ giá.
Ukraine: Tồn kho lớn nhưng khả năng đưa hàng ra thị trường còn hạn chế
Ukraine được dự báo đạt sản lượng lúa mì khoảng 25,5–26,2 triệu tấn trong năm 2026, với năng suất ở mức cao.
Tuy nhiên, tiến độ xuất khẩu vẫn thấp hơn đáng kể so với cùng kỳ năm trước. Các tuyến vận tải qua Danube và những hạn chế về logistics tiếp tục ảnh hưởng đến khả năng giao hàng.
Điểm đáng quan tâm là lượng tồn kho lúa mì của Ukraine được ước tính khoảng 6,3 triệu tấn.
Nếu hoạt động vận tải Biển Đen được khôi phục, lượng hàng tồn kho này có thể trở thành nguồn cung bổ sung đáng kể cho thị trường.
Ngược lại, nếu tình trạng gián đoạn kéo dài, phần nguồn cung bị hạn chế lưu thông có thể tiếp tục tạo ra phần bù rủi ro đối với giá lúa mì.
Argentina và Úc: Áp lực mùa vụ cuối năm
Argentina và Úc đang bước vào giai đoạn thu hoạch chính trong tháng 11–12/2026.
Tổng sản lượng của hai quốc gia được báo cáo ở mức khoảng 51–53 triệu tấn, thấp hơn niên vụ trước.
Dù sản lượng suy giảm, lượng hàng mới vẫn sẽ được đưa ra thị trường trong những tháng cuối năm, tạo thêm cạnh tranh đối với nguồn cung từ Mỹ và khu vực Biển Đen.
Đối với thị trường châu Á và Bắc Phi, đây là yếu tố có thể giúp các nhà nhập khẩu tiếp cận nguồn cung thay thế với mức giá cạnh tranh.
Vì vậy, trong giai đoạn cuối năm 2026, áp lực từ nguồn cung Nam bán cầu vẫn là yếu tố cần được tính đến.
3. Nhu cầu nhập khẩu: Cơ chế cân bằng của thị trường
Một trong những nguyên nhân khiến giá lúa mì suy yếu bất chấp sản lượng Mỹ giảm là nhu cầu nhập khẩu quốc tế chưa phục hồi tương xứng.
Theo báo cáo, thương mại lúa mì toàn cầu niên vụ 2026/27 được dự báo khoảng 199–209 triệu tấn, thuộc nhóm mức thấp trong nhiều năm.
Ai Cập, một trong những quốc gia nhập khẩu lúa mì lớn nhất thế giới, được dự báo nhập khẩu khoảng 11 triệu tấn, thấp hơn đáng kể so với mức 14,8 triệu tấn của niên vụ trước.
Điều này cho thấy các quốc gia nhập khẩu đang điều chỉnh kế hoạch mua hàng, thay vì duy trì tốc độ nhập khẩu cao như giai đoạn giá tăng mạnh trước đó.
Tuy nhiên, giá lúa mì đã giảm khoảng 23% từ đỉnh tháng 8. Nếu mặt bằng giá thấp được duy trì, nhu cầu bổ sung tồn kho có thể cải thiện trong các quý tiếp theo.
Đây là một trong những cơ sở để đánh giá triển vọng hồi phục của thị trường trong quý I/2027.
4. Dòng tiền đầu cơ: Rủi ro phục hồi từ vị thế bán cao
Bên cạnh các yếu tố cung cầu vật chất, vị thế của các quỹ đầu cơ đang tạo ra một đặc điểm đáng chú ý.
Theo dữ liệu CFTC ngày 03/11/2026 được tổng hợp trong báo cáo, các quỹ đầu cơ đang duy trì vị thế bán ròng khoảng 87.000–88.000 hợp đồng lúa mì Chicago.
Đây là mức bán ròng cao, tiến gần vùng cực trị 5 năm.
Khi một lượng lớn vị thế bán đã được thiết lập, thị trường có thể trở nên nhạy cảm hơn với những thông tin bất ngờ theo chiều tăng.
Nếu các yếu tố như nhu cầu nhập khẩu, xuất khẩu Mỹ hoặc rủi ro logistics thay đổi theo hướng tích cực, các quỹ có thể phải mua lại hợp đồng để đóng vị thế bán.
Hoạt động này được gọi là Short Covering – mua đóng vị thế bán.
Điều cần phân biệt là Short Covering không đồng nghĩa với việc dòng tiền đầu cơ đã chuyển sang xu hướng mua dài hạn. Một nhịp phục hồi do đóng vị thế bán có thể diễn ra nhanh nhưng chưa đủ để xác nhận xu hướng tăng bền vững.
Vì vậy, cần kết hợp dữ liệu COT qua các tuần tiếp theo với diễn biến giá và tốc độ xuất khẩu thực tế.
5. Các yếu tố vĩ mô và sự kiện có thể làm thay đổi triển vọng
Thị trường lúa mì không chỉ chịu ảnh hưởng từ cung cầu nông sản mà còn phản ứng với những biến động của thị trường tài chính và năng lượng.
Trong báo cáo ngày 10/11/2026, một số yếu tố đáng chú ý gồm:
Đồng USD tăng lên vùng cao nhất trong khoảng 3 tuần, gây áp lực lên sức cạnh tranh giá của hàng hóa định giá bằng USD.
Triển vọng chính sách lãi suất của Fed tạo thêm sự bất định đối với dòng vốn trên thị trường hàng hóa.
Giá dầu Brent giảm mạnh trong phiên 09/11, làm suy yếu một phần động lực hỗ trợ từ thị trường năng lượng.
Rủi ro địa chính trị tại khu vực Trung Đông vẫn có thể ảnh hưởng đến giá phân bón và chi phí sản xuất nông nghiệp.
Trong ngắn hạn, các sự kiện quan trọng cần theo dõi gồm báo cáo WASDE tháng 11, đàm phán Nga – Ukraine – Mỹ tại Abu Dhabi và những diễn biến liên quan đến thương mại nông sản.
Bước sang năm 2027, chính sách xuất khẩu Nga, diễn biến thời tiết tại các vùng trồng lúa mì Bắc bán cầu và nhu cầu bổ sung tồn kho của các quốc gia nhập khẩu sẽ đóng vai trò lớn hơn.
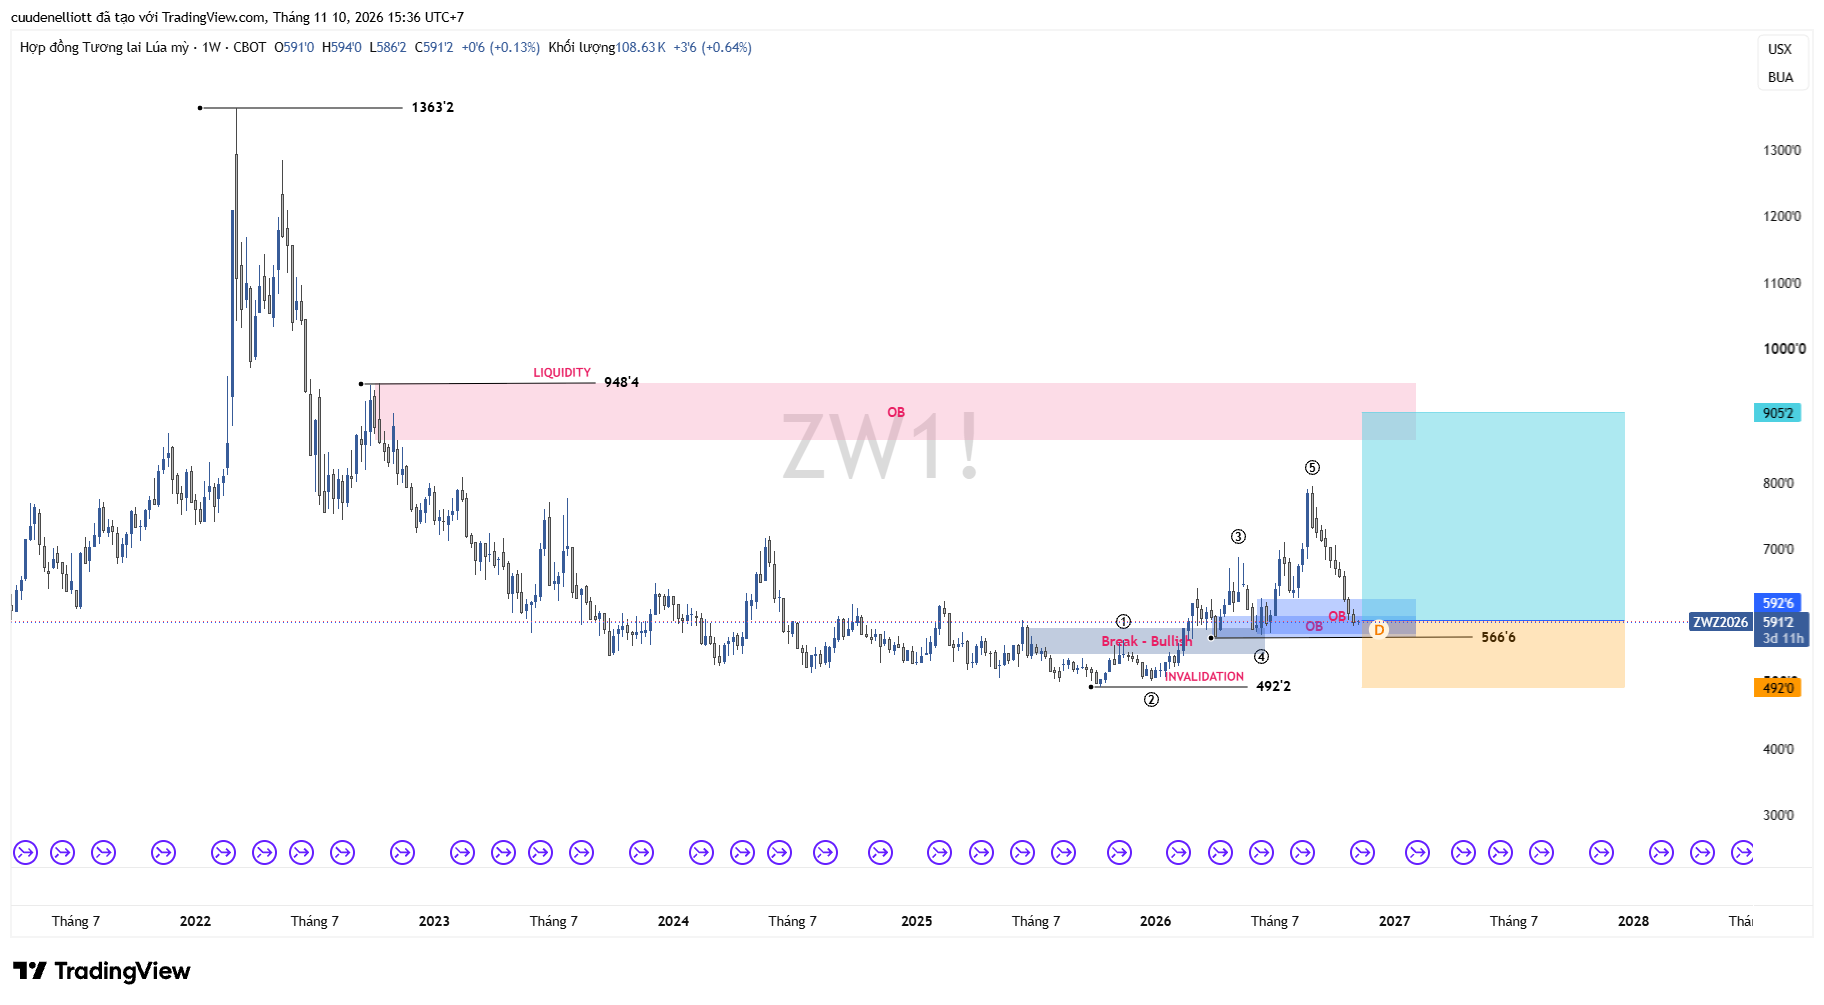
6. Phân tích kỹ thuật ZWA: Vùng cầu dài hạn và khả năng hình thành đáy
Trên góc nhìn kỹ thuật, hợp đồng lúa mì Chicago (ZWA) đang tiến vào một khu vực có ý nghĩa quan trọng trên biểu đồ tuần.
Sau khi tăng mạnh từ vùng đáy năm 2025–2026 và hình thành cấu trúc 5 sóng tăng theo cách đếm Elliott Wave đang được theo dõi, giá đã bước vào giai đoạn điều chỉnh.
Nhịp giảm từ đỉnh tháng 8/2026 đưa thị trường quay trở lại vùng giá được đánh dấu là Demand Zone kết hợp với Bullish Order Block.
Đây là khu vực cần được quan sát về khả năng hấp thụ áp lực bán và hình thành cấu trúc giá mới.
Các vùng giá kỹ thuật đáng chú ý:
566'6–592'6: Vùng Demand/Order Block đang được kiểm định. Phản ứng giá tại đây có ý nghĩa quan trọng đối với kịch bản phục hồi.
492'2: Ngưỡng vô hiệu hóa cấu trúc tăng đang được giả định trong mô hình Elliott Wave hiện tại.
860'0–948'4: Khu vực cung và thanh khoản phía trên, có thể trở thành vùng cản nếu thị trường phục hồi.
905'2: Mục tiêu tham chiếu trong kịch bản tăng được thể hiện trên biểu đồ.
Điểm quan trọng không nằm ở việc giá chạm một vùng Order Block, mà là liệu thị trường có tạo ra phản ứng đủ mạnh để xác nhận sự thay đổi trong cấu trúc cung cầu hay không.
Nếu vùng cầu được bảo vệ, giá hình thành cấu trúc tăng mới và dòng tiền có dấu hiệu cải thiện, khả năng phục hồi trung hạn sẽ được củng cố.
Ngược lại, nếu giá xuyên thủng vùng cầu và tiến về khu vực vô hiệu hóa, mô hình sóng hiện tại cần được đánh giá lại.
Biểu đồ kỹ thuật được xây dựng theo dữ liệu tại thời điểm phân tích ngày 10/11/2026. Các vùng giá là mốc tham chiếu của kịch bản, không phải cam kết về diễn biến tương lai.
7. Triển vọng lúa mì cuối năm 2026 và quý I/2027
Từ sự kết hợp giữa dữ liệu cơ bản, dòng tiền và cấu trúc kỹ thuật, Cừu Đen Elliott xây dựng ba giai đoạn đánh giá:
Ngắn hạn – đến ngày 20/11/2026: Hai chiều
Thị trường có thể tiếp tục biến động mạnh quanh các sự kiện WASDE, CPI Mỹ và diễn biến đàm phán Nga – Ukraine.
Áp lực nguồn cung vẫn hiện hữu, nhưng vị thế bán cao của quỹ có thể làm gia tăng tốc độ phục hồi nếu xuất hiện thông tin bất ngờ theo chiều tăng.
Cuối năm 2026: Nghiêng về giảm nhẹ
Nguồn cung từ Nga, Argentina và Úc tiếp tục là những yếu tố gây áp lực. Nhu cầu nhập khẩu chưa có dấu hiệu phục hồi rõ ràng, trong khi môi trường vĩ mô chưa thực sự thuận lợi.
Tuy nhiên, việc giá đã giảm sâu và vị thế bán của quỹ ở mức cao có thể hạn chế đà giảm và làm tăng biên độ biến động hai chiều.
Quý I/2027: Hai chiều, nghiêng về khả năng hồi phục
Triển vọng có thể cải thiện khi nguồn cung Nam bán cầu đã được đưa ra thị trường, tồn kho nhóm xuất khẩu lớn bắt đầu trở thành yếu tố đáng chú ý và các quốc gia nhập khẩu có thể quay lại bổ sung hàng.
Ngoài ra, chính sách xuất khẩu Nga và tình trạng vụ mùa lúa mì đông tại Bắc bán cầu sẽ là những biến số có khả năng làm thay đổi cán cân cung cầu.
Tuy nhiên, rủi ro mở lại hành lang Biển Đen, USD mạnh kéo dài hoặc điều kiện thời tiết thuận lợi cho vụ mùa Mỹ vẫn có thể khiến kịch bản phục hồi bị trì hoãn.
8. Kết luận: Thị trường đang ở giai đoạn cần quan sát sự thay đổi của cán cân cung cầu
Lúa mì Chicago đang đứng trước một giai đoạn chuyển tiếp quan trọng.
Trong ngắn hạn, áp lực từ nguồn cung xuất khẩu và nhu cầu nhập khẩu yếu vẫn chưa biến mất. Đây là lý do khiến việc xác nhận một xu hướng tăng mới ở thời điểm hiện tại còn thiếu cơ sở.
Tuy nhiên, sự suy giảm tồn kho tại nhóm quốc gia xuất khẩu lớn, vị thế bán ròng cao của các quỹ và việc giá tiến vào vùng cầu dài hạn đang tạo ra những điều kiện đáng chú ý cho khả năng hình thành đáy trung hạn.
Quan điểm của Cừu Đen Elliott không đặt trọng tâm vào việc dự đoán chính xác thời điểm thị trường tạo đáy, mà tập trung theo dõi sự thay đổi của các yếu tố nền tảng và phản ứng giá tại những vùng kỹ thuật quan trọng.
Một kịch bản phục hồi chỉ thực sự có giá trị khi được xác nhận bởi cấu trúc giá, dòng tiền và sự cải thiện của cán cân cung cầu.
Sai có kế hoạch. Đầu tư đúng cách.
Bài phân tích liên quan
ĐỌC PHÂN TÍCH TRÊN TRADINGVIEW ĐỌC BÀI VIẾT TRÊN FIREANT
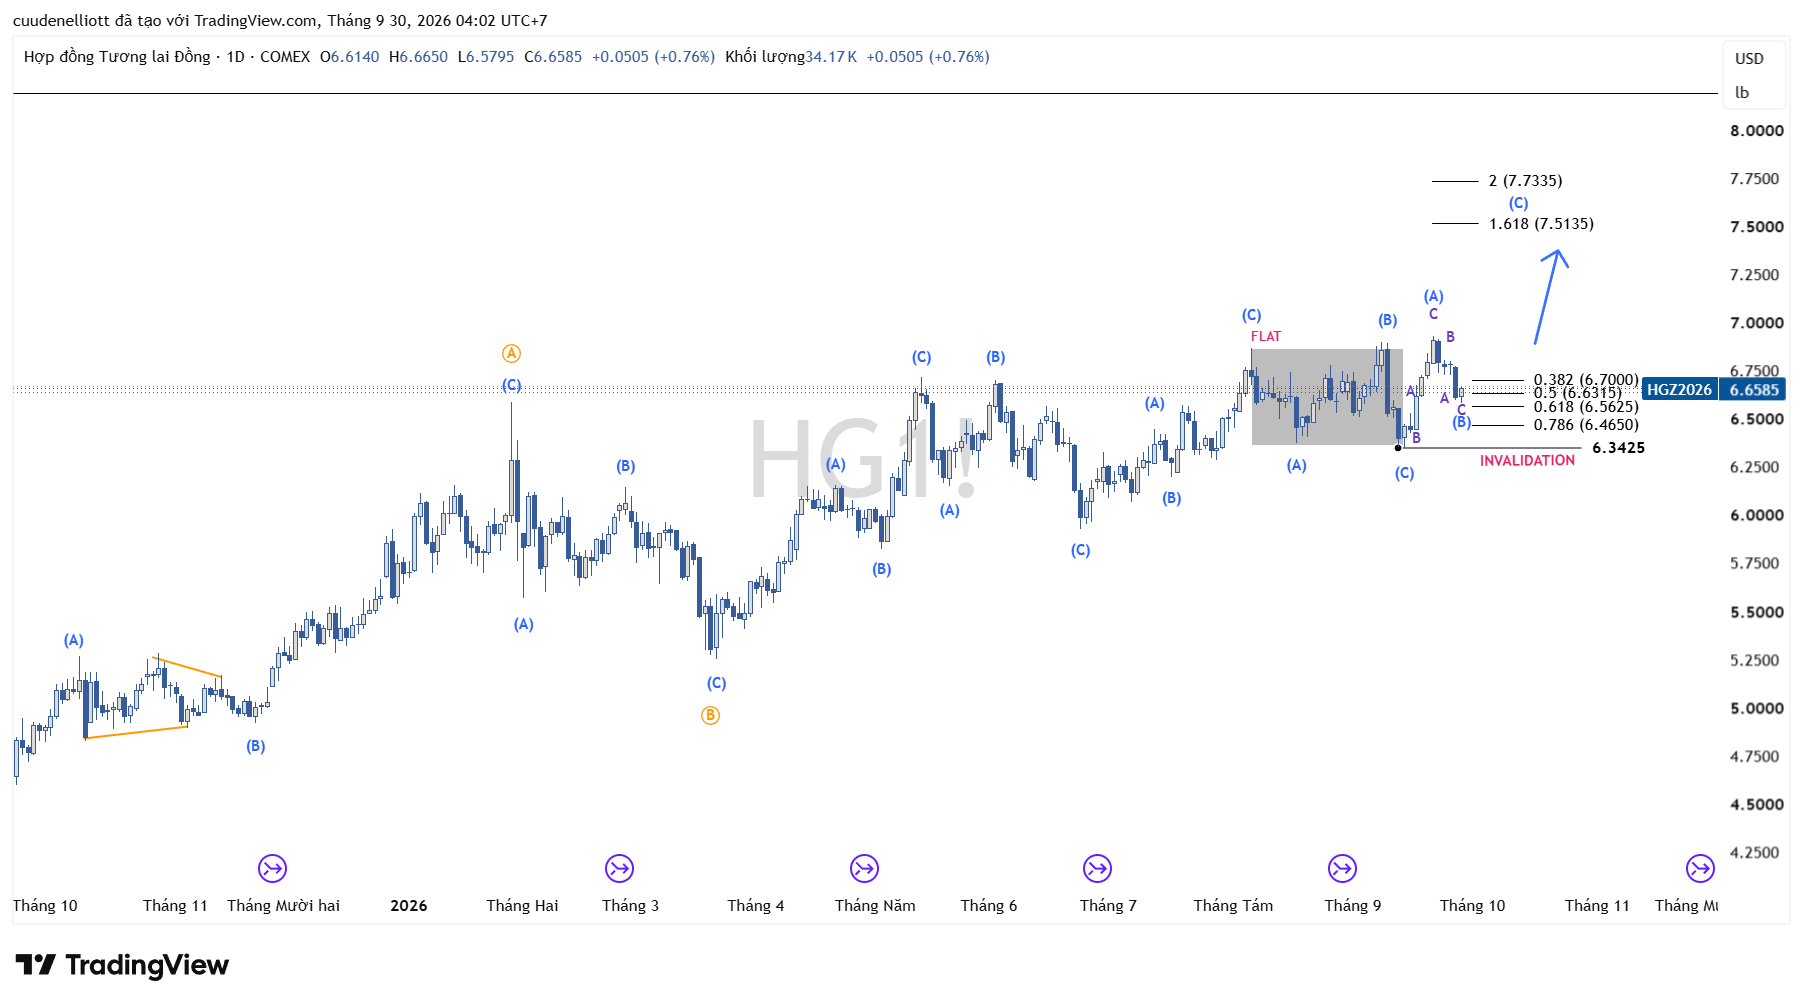
Phân tích biểu đồ đồng COMEX CPE ngày 30/09: vùng Fibonacci, kịch bản sóng Elliott, tin mỏ Centinela và các mốc quản trị rủi ro.